リースバックとリバースモーゲージ、地域で利用条件が変わる理由
リースバックとリバースモーゲージの前提とは
地方の持ち家はリバースモーゲージに使えるか
リースバックは、ざっくりいうと、家を売ったあと家賃を払って住み続ける仕組みです。
リバースモーゲージは、家を担保に借り入れをして、死亡後に家の売却などで返済する仕組みです。
どちらも、家に一定の評価がつくことが前提になります。
使い道にも違いがあります。たとえば住宅金融支援機構の「リ・バース60」は、住宅の購入やリフォームなどが対象で、生活費には原則として使えません。
地方の家で利用が難しくなる理由
売れるかどうか(流動性)の弱さ
流動性とは、売りたいときに売れるかどうかを指します。地方では、評価額の数字以上に、この点が弱い傾向があります。
担保評価と最低融資額
築年数の古い木造住宅は、建物の評価がほとんどつかず、土地だけで判断されることが一般的です。
扱う地域を絞っている商品や、最低融資額を500万円以上としている金融機関もあります。
事業者にとっての出口
リースバック事業者は、退去後に売却や賃貸ができるかを重視します。出口が描きにくい地域では、買い取りに慎重になりがちです。
公的制度にも評価額の要件がある
社会福祉協議会の「不動産担保型生活資金」は、生活費に使える公的な貸付制度です。
ただし、たとえば長崎県社協では、宅地の評価額1,000万円以上が要件とされています。生活保護が必要な世帯向けの制度でも、評価額500万円以上が条件です。
基準は都道府県で異なるため、顧客に案内する際は地域の社協への確認をすすめてください。
換金できない家が生む「維持の市場」
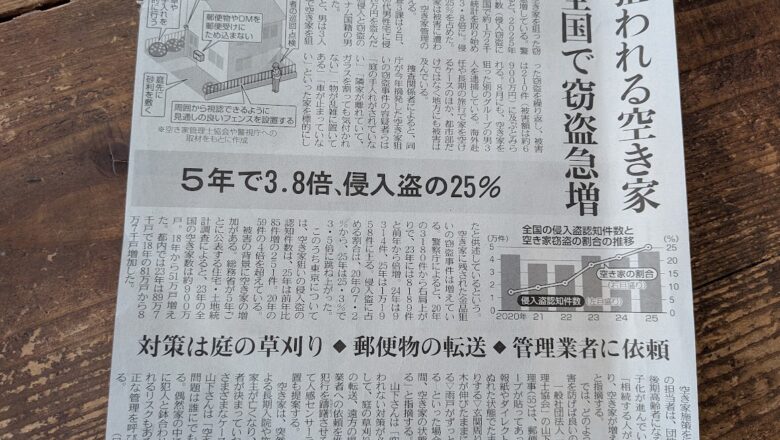
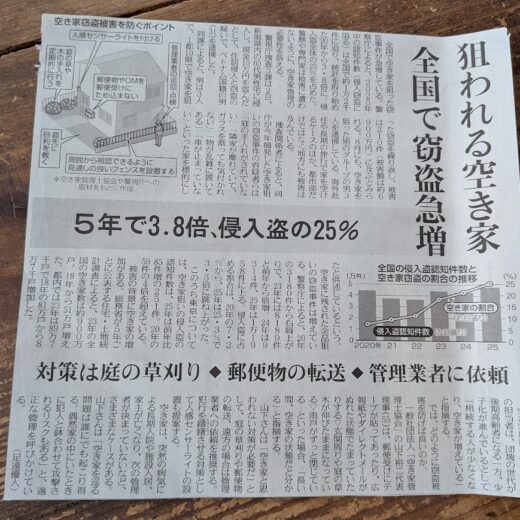
評価の低い家に住む人も、暮らしは続きます。お金に換えられない分、家を保つための支出は続きます。
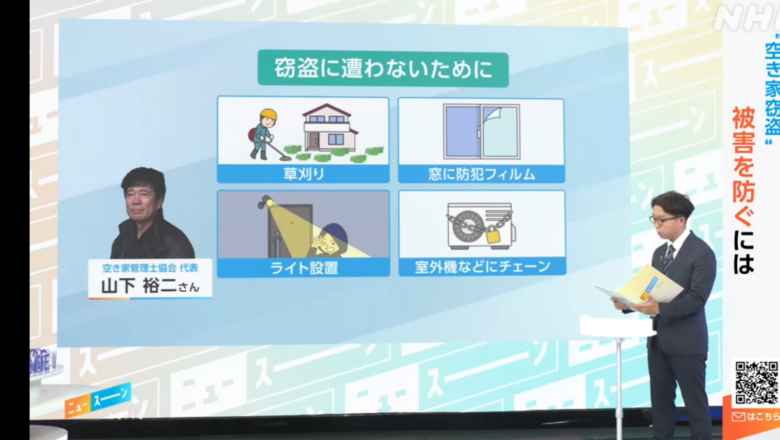
介護保険と組み合わせた住宅改修、見守りと点検のセット、施設入所後の空き家管理などは、工務店、介護事業者、地域金融が既存事業に加えやすい分野です。
空き家管理は、こうした「売れないけれど手放せない家」の受け皿になりえます。
顧客の住まいの相談に、売却以外の選択肢を一つ持っておくことが、事業の幅を広げる一歩になると考えています。
この記事の背景や現場目線の補足は、ぼくの「空き家ビジネスnote」でも解説しています。